Plus-value immobilière en Polynésie : combien tu paies quand tu vends
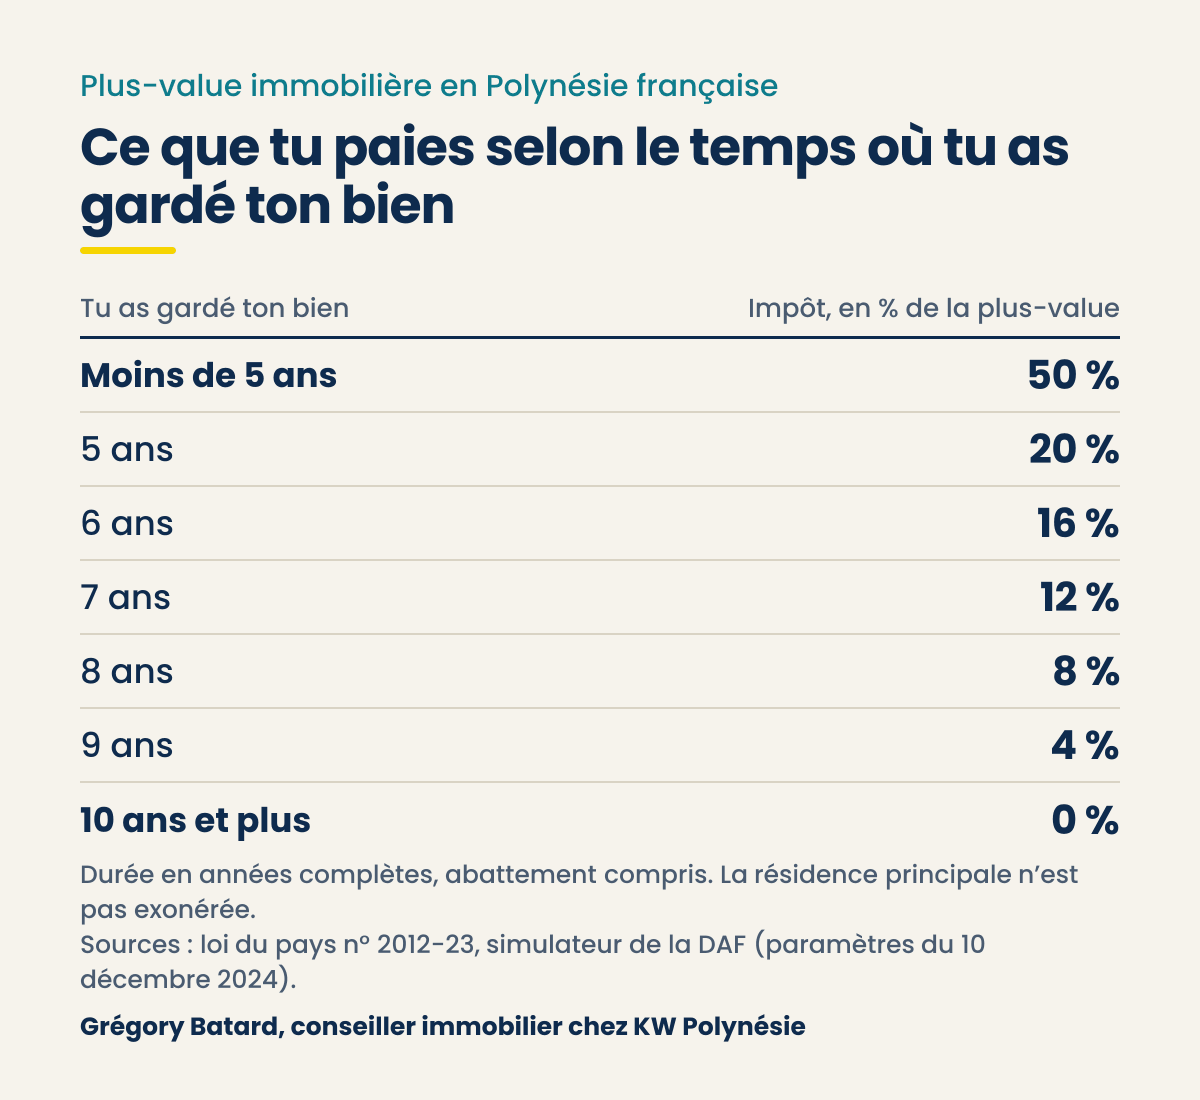
En Polynésie, la plus-value est taxée à 50 % si tu revends avant 5 ans, à 20 % avec un abattement entre 5 et 10 ans, puis plus du tout.
Mis à jour le par Grégory Batard, conseiller immobilier KW Polynésie Lecture : 7 minutes
L’essentiel
- À 5 ans : 20 % de la plus-value, puis 16, 12, 8 et 4 % jusqu’à 9 ans.
- Ta résidence principale n’est pas exonérée.
- Pas de forfait pour les travaux : seules les dépenses justifiées comptent.
- Bien reçu en donation : on part de la date et de la valeur de l’acte.
Dans cet article
- Quel est le taux de la plus-value immobilière en Polynésie ?
- Ma résidence principale est-elle exonérée ?
- Combien vais-je payer, concrètement ?
- Maison construite, bien reçu en donation : comment se calcule la plus-value ?
- Qui paie la plus-value, et à quel moment ?
- Je n’habite pas en Polynésie : qu’est-ce qui change ?
- La surtaxe des « 1 000 % » existe-t-elle encore ?
- Sources
Quel est le taux de la plus-value immobilière en Polynésie ?
Le taux de base est de 20 %. Il passe à 50 % si tu revends pendant les cinq premières années pleines de détention.
Au-delà de dix ans de détention, la plus-value est exonérée[1].
Ces règles viennent de la loi du pays n° 2012-23 du 27 novembre 2012[1], modifiée plusieurs fois depuis.
Le taux de 50 % s’applique depuis le 1er janvier 2022 (loi du pays n° 2021-55). Le Conseil d’État l’a validé le 19 mai 2022[2].
Pendant ces cinq premières années, la loi retire aussi de la plus-value les travaux faits par un professionnel depuis l’achat[1].
De 5 à 10 ans, le taux reste de 20 %, mais un abattement réduit la plus-value imposable : 20 % par année complète de détention au-delà de la cinquième[1].
| Tu as gardé ton bien | Taux | Abattement sur la plus-value |
|---|---|---|
| Moins de 5 ans | 50 % | aucun |
| 5 ans | 20 % | aucun |
| 6 ans | 20 % | 20 % |
| 7 ans | 20 % | 40 % |
| 8 ans | 20 % | 60 % |
| 9 ans | 20 % | 80 % |
| 10 ans et plus | 0 % | exonéré |
Le simulateur de la DAF applique ces paliers : 20 % de la plus-value à 5 ans, puis 16, 12, 8 et 4 % de la 6e à la 9e année, et rien à partir de 10 ans[5].
Avant de signer, fais une estimation sur le simulateur officiel de la DAF (nouvel onglet)[4] ou demande le montant au notaire.
Ma résidence principale est-elle exonérée ?
Non. En Polynésie, la résidence principale n’est pas exonérée, contrairement à la métropole.
Si tu la revends avant 10 ans avec une plus-value, l’impôt suit le barème habituel : 50 % avant 5 ans, puis 20 % avec un abattement[1].
L’article LP 4 de la loi de 2012 liste les cas d’exonération, et la résidence principale n’y figure pas[1].
Si tu vends la maison où tu vis depuis six ans, tu es imposé comme pour n’importe quel autre bien.
Les autres exonérations visent des cas plus rares, comme une vente à une collectivité ou une expropriation.
Les règles de la métropole ne valent pas ici
Méfie-toi des réponses trouvées en ligne, qui reprennent souvent les règles de la métropole :
- l’exonération de la résidence principale ;
- les durées de 22 et 30 ans.
Les assistants d’intelligence artificielle font souvent la même erreur.
Combien vais-je payer, concrètement ?
Ça dépend du montant de la plus-value, que le notaire calcule, et du nombre d’années complètes de détention.
Par exemple, pour une plus-value de 10 millions de F CFP (environ 83 800 €[6]) après 7 ans, l’impôt est de 1,2 million de F CFP (environ 10 060 €).
Tu as acheté ta maison il y a 7 ans, et le notaire calcule une plus-value de 10 millions de F CFP :
- tu as gardé le bien deux années complètes au-delà de la cinquième, donc l’abattement est de 40 % ;
- la plus-value imposable descend à 6 millions ;
- l’impôt à 20 % fait 1,2 million de F CFP.
Avec la même plus-value, une revente au bout de 4 ans aurait coûté 50 % de 10 millions, soit 5 millions de F CFP. Après 10 ans, tu n’aurais rien payé.
Ce qui entre dans le calcul
La plus-value, c’est ton prix de vente moins ton prix d’achat, avec des corrections prévues par la loi[1] :
- du prix de vente, on retire les frais de la vente que tu paies toi-même ;
- au prix d’achat, on ajoute les frais et droits que tu as payés pour acheter (pas les intérêts de ton prêt) ;
- on y ajoute aussi les travaux qui ont donné de la valeur au bien : agrandissement, rénovation, amélioration, et pour un terrain, viabilisation, terrassement, clôture ou mur de soutènement.
L’entretien et les réparations ne comptent pas.
La loi du pays ne prévoit pas de forfait pour les travaux, contrairement à la métropole. Chaque dépense déduite doit être justifiée, et le receveur de l’enregistrement peut refuser celle qui ne l’est pas[1].
Le notaire fait le calcul définitif. Le simulateur de la DAF te donne une estimation avant[4].
Les papiers à garder
- L’acte d’achat, avec son prix et sa date.
- Les justificatifs des frais et des droits payés à l’achat.
- Les factures des travaux, surtout ceux faits par des professionnels.
- Les permis de construire et les certificats de conformité.
- Pour un bien hérité ou reçu en donation : l’attestation immobilière, l’acte de partage ou l’acte de donation.
Un terrain suit le même barème. Ce qui fait son prix, et donc ta plus-value, est sur la page pour vendre un terrain à Tahiti.
Quand je prépare une estimation, je regarde toujours la date d’achat sur ton titre de propriété. Si tu es à quelques mois d’un palier (5 ans ou 10 ans), on en parle avant de fixer le calendrier de la vente. Et on demande au notaire quelle date compte pour le calcul.
Maison construite, bien reçu en donation : comment se calcule la plus-value ?
Si tu as construit après avoir acheté le terrain, le prix d’achat de la maison est ce qu’elle t’a coûté, sur justificatifs[1].
Pour un bien reçu en donation, on part de la valeur écrite dans l’acte de donation, et la durée se compte depuis sa date[1].
Une maison construite sur ton terrain
L’acte de vente doit donner à part le prix du terrain et celui de la maison[1].
Le notaire calcule la plus-value de chacun, puis les additionne : une moins-value sur l’un vient en déduction de la plus-value sur l’autre[1].
Sans pièces sur le coût de la construction, tu déclares un montant, que le receveur de l’enregistrement peut contrôler[1].
La loi ne dit pas à partir de quelle date se compte la détention d’une maison construite après le terrain. Avant de fixer la date de la vente, demande au notaire laquelle il retiendra.
Un bien hérité ou donné
Pour un bien hérité, le prix d’achat est la valeur écrite dans l’attestation immobilière ou l’acte de partage[1]. La durée se compte alors à partir du décès.
Pour un bien reçu en donation, c’est la valeur écrite dans l’acte, et la durée part de la date de l’acte[1].
Si tu vends des parts d’une SCI, l’abattement se compte à partir de l’entrée du dernier bien dans la société[1].
Exonéré, mais déclaré
Même après dix ans, la vente donne lieu à une déclaration de plus-value. Elle se dépose avec l’acte de vente, qu’elle fasse apparaître un impôt ou une exonération[1].
Un prix minoré ou caché dans l’acte est redressé selon les règles des droits d’enregistrement, avec des pénalités[1]. Le détail est dans l’article sur les frais de notaire.
Qui paie la plus-value, et à quel moment ?
C’est le vendeur qui la paie.
Le notaire calcule l’impôt et le prélève sur le prix de vente, avant de te verser les fonds[1].
Prévois-le dans ton budget : tu reçois le prix de vente moins cet impôt.
Les autres frais de la vente sont en principe pour l’acheteur. Je les détaille dans l’article sur les frais de notaire à Tahiti.
Je n’habite pas en Polynésie : qu’est-ce qui change ?
Le barème est le même[1].
En revanche, si tu n’as pas ta résidence habituelle en Polynésie, tu dois désigner un notaire qui te représente pour cet impôt, et déposer chez lui son montant avant la vente[1].
C’est un cas fréquent : un bien hérité, ou une maison gardée après un départ en métropole.
Je m’occupe sur place de la préparation de la vente et des visites, et je t’envoie un compte-rendu après chaque visite. Je t’aide aussi à organiser la partie notariale à distance.
La surtaxe des « 1 000 % » existe-t-elle encore ?
Non. Cette surtaxe visait les acheteurs installés en Polynésie depuis moins de dix ans.
Le Conseil d’État l’a annulée le 9 novembre 2022[3].
Elle avait été créée par la loi du pays n° 2022-20, au nom de la protection du patrimoine foncier, et alourdissait les droits d’enregistrement et l’impôt sur la plus-value[3].
C’est aussi la « majoration pour les non-résidents » dont parlent encore certains sites : dans la loi en vigueur, son article est marqué « annulé »[1].
Si un acheteur t’en parle, tu peux lui répondre qu’elle n’existe plus.
Sources
Comment cet article est préparé. Les règles et les taux viennent des textes officiels (lois du pays, DAF, DICP). Les chiffres de marché sont datés et viennent de sources publiques ou du logiciel d’analyse de KW Polynésie : tous sont listés ici.
- Loi du pays n° 2012-23 du 27 novembre 2012 relative à l’impôt sur les plus-values immobilières, version consolidée (Lexpol) (nouvel onglet)
- Polynésie française : le taux de la taxe sur les plus-values immobilières passe de 20 % à 50 %, LégiFiscal (août 2022) (nouvel onglet)
- Annulation de la surtaxe instituée pour la protection du patrimoine foncier en Polynésie, Direction des affaires juridiques du ministère de l’Économie (8 décembre 2022) (nouvel onglet)
- Simuler vos droits d’enregistrement et impôt sur les plus-values immobilières, DAF (service-public.pf, 2 décembre 2025) (nouvel onglet)
- Paramètres du simulateur de la DAF, datés du 10 décembre 2024 : droits d’enregistrement, taxe de publicité immobilière, plus-value (OpenFisca Polynésie, gouvernement de la Polynésie française, version du 12 octobre 2026 relue le 3 novembre 2026) (nouvel onglet)
- Rapport annuel économique 2024 de la Polynésie française, IEOM : parité fixe de 1 000 XPF pour 8,38 euros (nouvel onglet)